

空き家売却時の3,000万円特別控除の要件と節税効果を解説
相続で引き継いだ空き家をどうするか。
特に60代になると、自分たちの老後資金や子ども世代への負担も意識しながら判断する必要があり、悩みは深くなりがちです。
その一方で、空き家を売却する際に活用できる空き家の譲渡所得3,000万円特別控除という制度を上手に使えば、手元に残るお金が大きく変わる可能性があります。
しかし、一般的なマイホーム売却の3,000万円特別控除とは内容や要件が異なり、相続した空き家ならではの注意点も多くあります。
そこでこの記事では、相続した空き家の売却を検討する60代の方に向けて、この特例の基本から要件、必要な手続き、さらに注意したいポイントまでをわかりやすく整理して解説します。
自分のケースで使えるのかを考える際の手がかりとして、ぜひ最後まで読み進めてみてください。
堺市東区で相続空き家を売却する60代の基本知識
相続した空き家を売却する際に注目されるのが、譲渡所得から最高3,000万円まで差し引くことができる空き家の特別控除です。
この制度は、相続により生じた空き家を早期に流通させ、放置空き家の増加を抑えることを目的として設けられています。
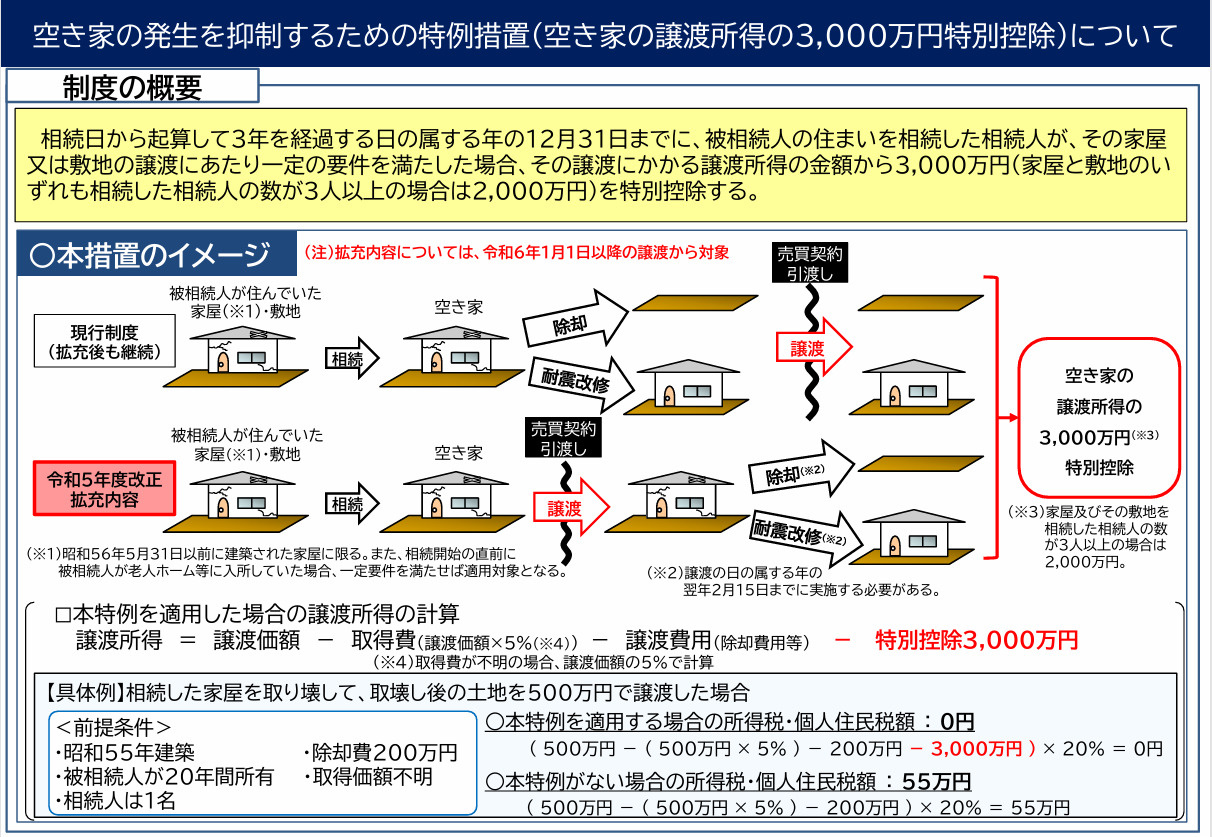
一定の要件を満たす空き家やその敷地等を売却した場合に、譲渡所得の計算上3,000万円(条件により2,000万円)が控除され、所得税と住民税の負担軽減につながります。
特に60代で相続した空き家の行方を検討している方にとって、老後の資金計画にも関わる重要な制度といえます。
一方、一般的なマイホームを売却した場合にも、譲渡所得から最高3,000万円を差し引く特別控除があります。
こちらは、自分が住んでいた居住用財産を売却するときに利用できる制度であり、所有期間の長短にかかわらず適用できる点が特徴です。
相続空き家の特例と異なり、生前に自ら居住していた住宅の売却を対象とするため、亡くなった方の自宅を相続した後に売却するケースとは位置付けが異なります。
また、同じ年に空き家特例とマイホーム特例を併用する場合でも、両者を合わせた控除額の上限は3,000万円であることに注意が必要です。
さらに、相続した空き家を売却するときには、譲渡所得税と住民税の仕組み全体を理解しておくことが大切です。
売却による利益は、売却代金から取得費や譲渡費用などを差し引いた「譲渡所得」として計算され、その金額に所得税と復興特別所得税、個人住民税の税率を乗じて税額が決まります。
3,000万円特別控除は、この譲渡所得から差し引く仕組みのため、控除後の所得が0円以下となれば、所得税と住民税は発生しません。
反対に、控除を使っても譲渡所得が残る場合には、その残額に応じて税負担が生じるため、事前に概算額を把握しておくと安心です。
| 項目 | 空き家特例 | マイホーム特例 |
|---|---|---|
| 対象となる不動産 | 相続した空き家等 | 自ら居住の住宅 |
| 控除の最高額 | 原則3,000万円 | 最高3,000万円 |
| 税負担への影響 | 譲渡所得税軽減 | 売却益の税負担減 |
堺市東区の空き家で3,000万円特別控除を受けるための主な要件
空き家の譲渡所得3,000万円特別控除を受けるには、まず「どのような空き家が対象になるか」という条件を正確に理解しておくことが大切です。
国税庁の案内では、被相続人が生前に居住していた家屋であること、区分所有建物でないこと、相続開始時点で単身で居住していたことなど、細かな要件が定められています。
また、相続開始後から売却までの間に、事業用や賃貸用として利用していないことも重要な条件です。
こうした前提を満たしてはじめて、堺市東区の相続空き家でも特例の検討が可能になります。
次に確認したいのが、売却のタイミングと価格に関する要件です。
空き家特例は、相続開始の日から3年を経過する日の属する年の12月31日までに売却することが条件とされています。
さらに、家屋とその敷地を合わせた売却代金の合計額が1億円以下であることも必要です。
複数回に分けて売却した場合や、他の相続人が一体の敷地を別々に売却した場合には、その合計額で1億円以下かどうかを判定する点にも注意が必要です。
令和6年以降は、相続人の人数による控除額の違いという新しいポイントも加わりました。
国税庁の最新情報では、相続人が2人以下の場合は最大3,000万円、3人以上の場合は最大2,000万円が控除限度額とされています。
この控除額は、同じ被相続人から引き継いだ空き家について、相続人全員で共有する上限と理解しておくことが大切です。
そのため、堺市東区で相続人が複数いるご家庭では、誰がいつ売却するかを、控除額の配分も踏まえて検討することが求められます。
| 確認したい項目 | 主な内容 | 60代が意識したい点 |
|---|---|---|
| 対象となる空き家 | 被相続人の自宅かつ単身居住 | 生前の居住状況の確認 |
| 売却時期の期限 | 相続開始から3年後の年末まで | 余裕を持った売却計画 |
| 売却価格の上限 | 合計1億円以下の譲渡対価 | 分割売却時も総額を管理 |
| 控除額の上限 | 相続人2人以下は3,000万円 | 相続人3人以上は2,000万円 |
堺市東区の空き家特例で必要な手続きと確認書の取り方
空き家の譲渡所得3,000万円特別控除を受けるには、確定申告で必要書類をそろえることが出発点になります。
国税庁の案内では、譲渡所得の内訳書や売買契約書の写しに加え、「被相続人居住用家屋等確認書」などを申告書に添付することが求められています。
相続人ご自身で準備する書類と、市区町村から交付を受ける書類が混在しますので、早めに一覧を作って漏れなく集めることが大切です。
申告期限に近づくと税務署や相談窓口も混み合うため、売却が決まった段階で、申告までのおおまかな流れを整理しておくと安心です。
次に、「被相続人居住用家屋等確認書」は、堺市が要件を満たす空き家かどうかを確認したうえで交付する重要な書類です。
堺市では、空き家等の譲渡所得3,000万円特別控除に係る確認書について、住宅施策推進課が申請窓口となっており、必要書類を添えて申請する方式を採用しています。
また、譲渡した年によって必要書類や申請様式が分かれているため、令和6年以降の譲渡分か、それ以前の譲渡分かを必ず確認することが大切です。
毎年1月から3月は申請窓口が混雑しやすいとされているため、売買契約がまとまり、必要書類がそろい次第、早めに申請することが望ましいです。
あわせて、堺市東区の空き家が特例の対象になるかどうか、事前に実務的な点を整理しておくことも重要です。
国税庁の情報では、被相続人が一人で居住していたことや、昭和56年5月31日以前に建築されたこと、区分所有建物でないことなど、確認書の対象となる家屋の条件が詳しく示されています。
さらに、売却代金が1億円以下であることや、相続開始から3年を経過する日の属する年の12月31日までに売却することなど、国の要件を満たしているかも確認が必要です。
これらの条件を満たしているかを事前に整理したうえで、堺市の窓口に相談しながら確認書の申請を進めることで、確定申告時の手続きがスムーズになります。
| 手続きの段階 | 主な確認内容 | 担当窓口の目安 |
|---|---|---|
| 売却前の事前確認 | 築年・一人暮らし等の要件整理 | 堺市の住宅担当部署 |
| 確認書の申請 | 必要書類を添えて交付申請 | 堺市住宅施策推進課 |
| 確定申告 | 確認書を添付して特例適用 | 所轄の税務署 |
60代が堺市東区の空き家特例を上手に活用するための注意点
相続した空き家の3,000万円特別控除は、相続税の取得費加算の特例とは選択適用になり、同じ不動産の売却について両方を同時に使うことはできません。
また、同じ年に空き家特例と自分のマイホームの3,000万円特別控除を併用した場合でも、控除額の合計は3,000万円が上限とされています。
どちらの特例を選ぶかで最終的な税額が変わるため、譲渡所得の見込み額や相続税の負担状況を比較しながら検討することが大切です。
安易に節税額だけで判断せず、将来の住まいや資産全体のバランスも踏まえて考えるようにしましょう。
相続人が複数いる場合、空き家特例の控除額は譲渡所得全体に対して適用され、その結果として各相続人の持分に応じて税負担が軽減されます。
令和6年1月1日以後の譲渡で相続人が3人以上のときは、控除上限が2,000万円に下がる点にも注意が必要です。
さらに、相続税の取得費加算の特例は「相続税申告期限の翌日から3年以内」の譲渡が対象である一方、空き家特例は「相続開始から3年を経過する日の属する年の12月31日まで」の譲渡が対象となり、期限の考え方が異なります。
どの時期に売却するかで利用できる特例が変わる場合があるため、早めに売却時期の方針を共有しておくことが望ましいです。
節税を優先し過ぎると、空き家を長期間放置して老朽化や管理不全が進み、結果として売却価格の低下や修繕費の増加を招くおそれがあります。
固定資産税や都市計画税は所有し続ける限り毎年かかり、将来的に特定空家等として行政指導の対象となると、固定資産税の軽減措置が外れる可能性もあります。
また、庭木の越境や外壁の破損などから近隣トラブルに発展すると、心身の負担や対応コストも無視できません。
こうした費用や負担まで含めて比較すると、特例の適用期限を待ち過ぎず、早めに売却や活用方法を検討することが全体として有利になる場合も多いです。
| 確認すべきポイント | 主な内容 | 見落としによるリスク |
|---|---|---|
| 特例の選択関係 | 空き家特例と取得費加算は選択適用 | 本来より税負担が増加 |
| 控除額と期限 | 相続人3人以上は2,000万円上限 | 適用漏れや期限切れ |
| 空き家の管理状況 | 老朽化・雑草・越境枝の有無 | 売却価値低下や近隣トラブル |
まとめ
相続した空き家の売却では、譲渡所得の3,000万円特別控除を上手に使えるかどうかで、手取りが大きく変わります。
築年数や構造、一人暮らしであったかなどの条件、売却期限や価格要件、相続人が複数いる場合の控除上限など、確認すべきポイントは少なくありません。
また、他の特例との併用不可や、確定申告に必要な書類、確認書の取得方法など、60代お一人で調べるのは負担になりがちです。
当社では、制度の適用可否の事前チェックから売却戦略のご提案まで、分かりやすく丁寧にサポートいたします。
空き家の老朽化や固定資産税の負担が重くなる前に、まずはフォーライフ地所へお気軽にご相談ください。