

不動産購入の仲介手数料は値引きできる?30代が知っておきたい節約の考え方
不動産購入を考え始めると、多くの30代の方がまず気にするのが仲介手数料ではないでしょうか。
住宅ローンや諸費用など、まとまったお金が動く中で、少しでも節約できるポイントがあるなら早めに知っておきたいところです。
しかし、そもそも仲介手数料がどのように決まり、どこまで値引きが可能なのか、宅建業法で定められた上限との関係まで正しく理解できている人は多くありません。
そこで今回は、不動産購入にかかる仲介手数料の基本から、値引きの仕組み、実践しやすい交渉テクニック、さらに手数料にこだわり過ぎない費用節約の考え方までを、30代向けにやさしく整理して解説します。
これからの住まい選びに、自信を持って一歩踏み出すための参考にしてください。
30代が知るべき不動産購入時の仲介手数料の基本
不動産を購入するときの仲介手数料は、不動産会社に支払う報酬であり、物件の紹介や条件交渉、契約書類の作成など一連の仲介業務に対する対価です。
一般的には売買契約が成立したときに支払うことになり、売買契約の締結時と物件引渡し時の2回に分けて支払う方法がよく用いられています。
支払う相手は、買主側の仲介を行った不動産会社であり、売主側にも別の不動産会社がいる場合には、それぞれの依頼者が自分の側の会社に手数料を支払う仕組みです。
このように、仲介手数料は不動産購入に欠かせない費用の1つであり、いつ・誰に・何の対価として支払うのかを理解しておくことが大切です。
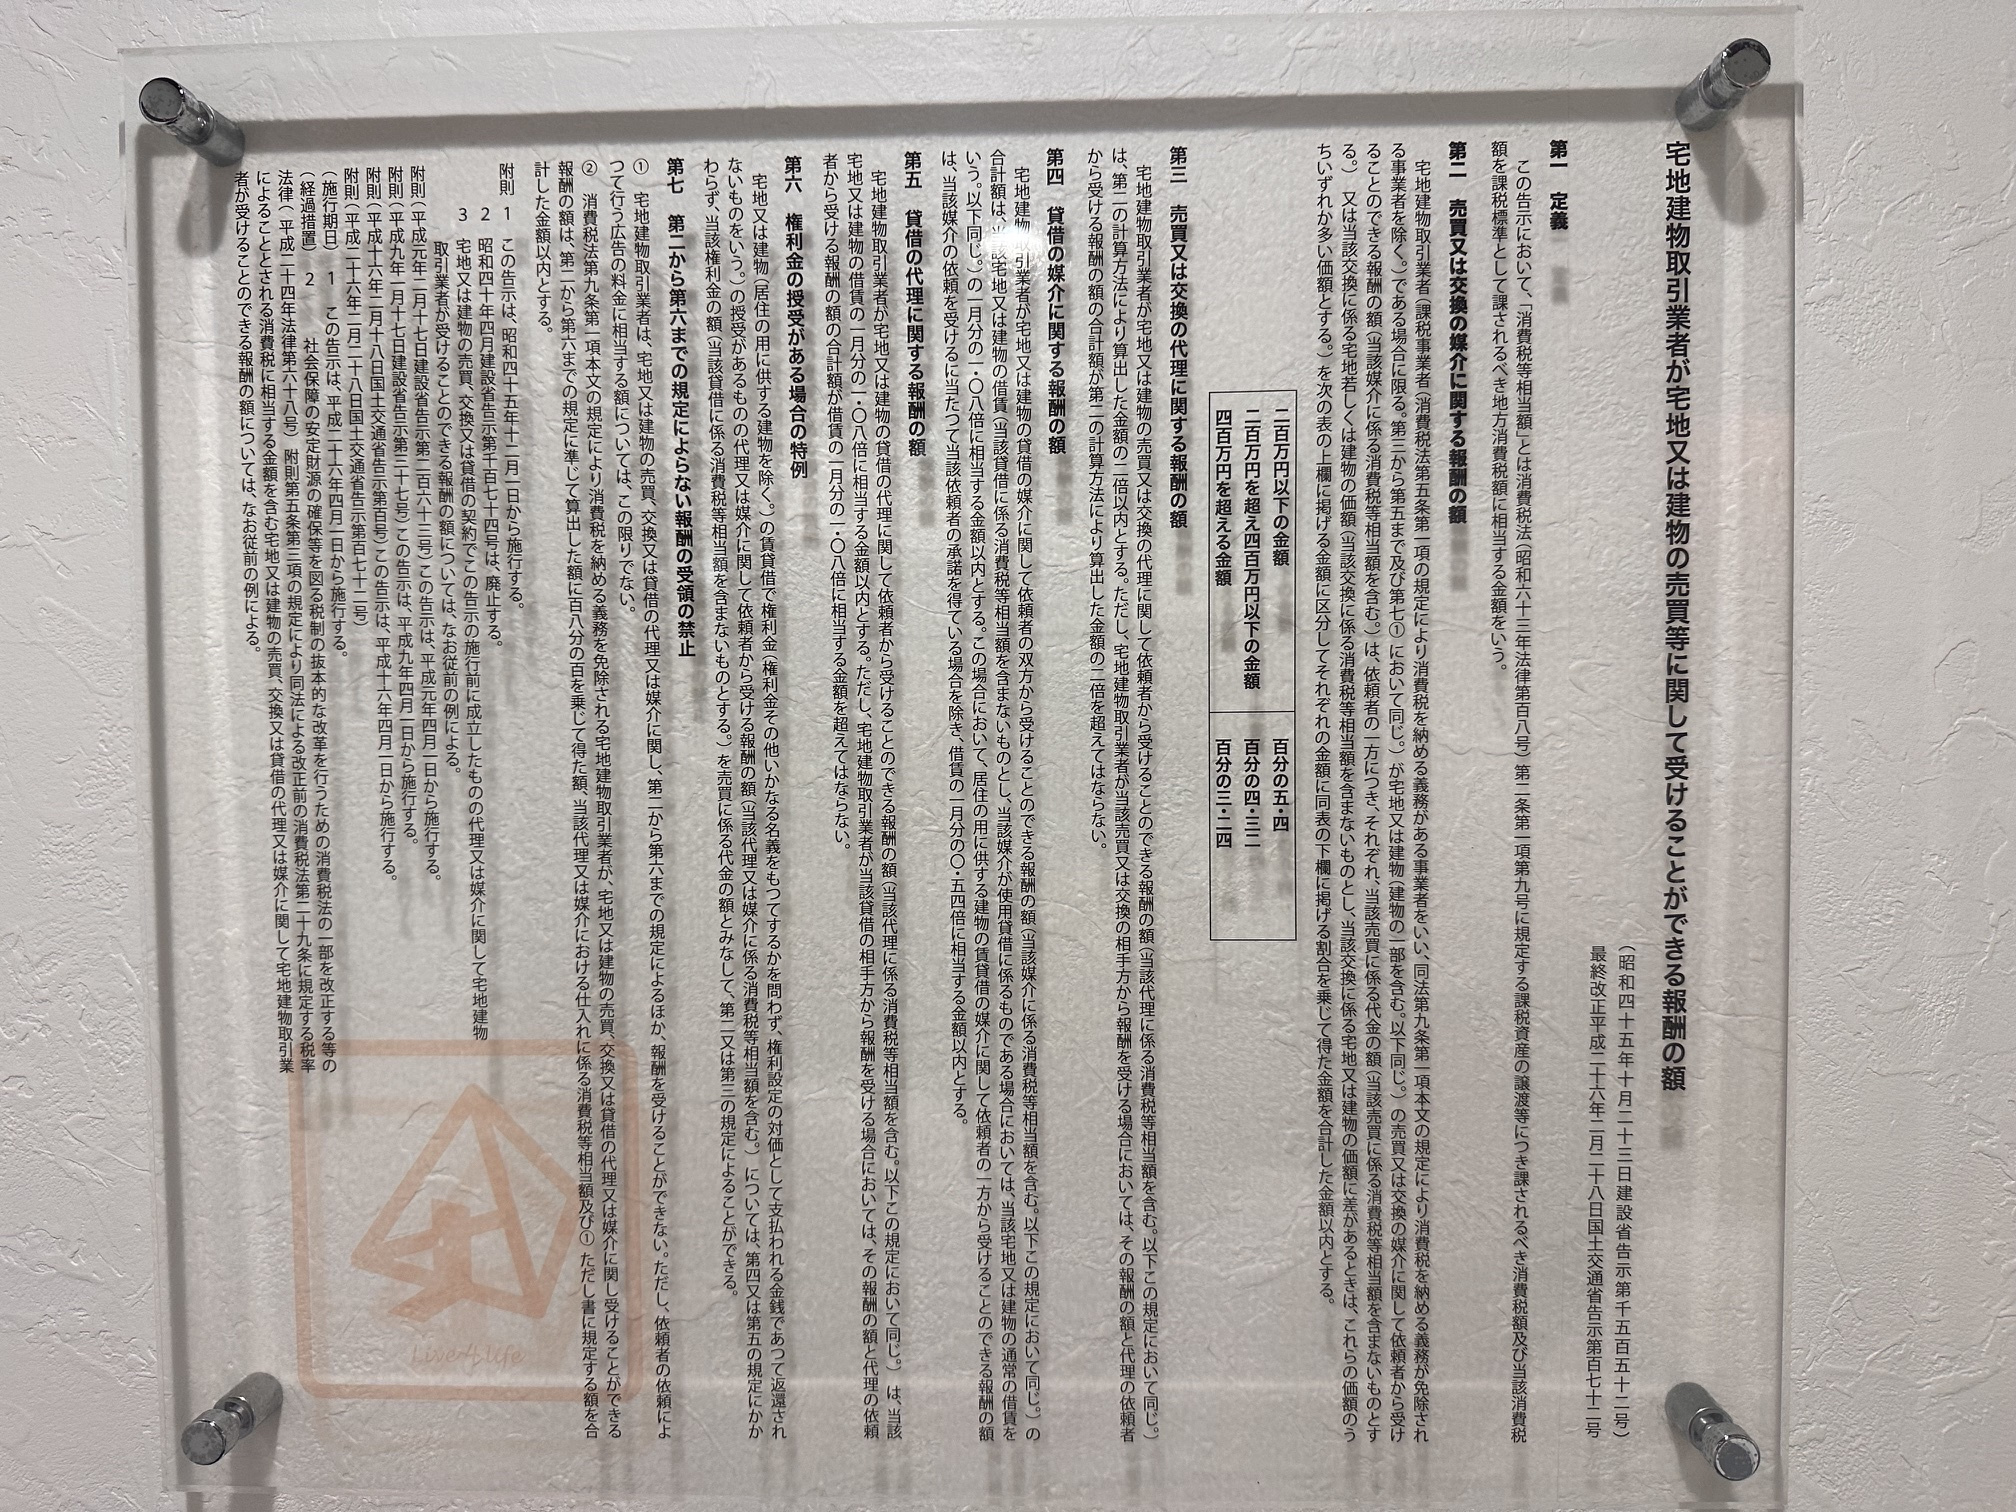
仲介手数料の金額については、宅地建物取引業法に基づき、国土交通大臣が上限額を定めています。
売買の代金額に応じて、200万円以下の部分は5%、200万円超400万円以下の部分は4%、400万円を超える部分は3%という区分ごとの料率を合計した金額が、依頼者一方から受け取ることができる上限です。
実務では400万円を超える取引について、売買価格×3%+6万円という速算式で上限額を求め、それに消費税10%を加えた金額を基準とする計算が広く使われています。
なお、この上限はあくまで「ここまで請求してよい」という最大値であり、必ずしも全ての取引で同じ割合が適用されるわけではありません。
売買価格が800万円以下の宅地や建物で、空き家など収益性が低く通常よりも業務負担が重いと想定される取引については、「低廉な空家等」に関する特例上限が設けられています。
この特例では、依頼者一方から受け取ることができる仲介手数料の上限が、通常の計算結果を超えても、税抜30万円まで認められ、その金額に消費税10%を加えた税込33万円が上限額となります。
対象となるのは、売買価格が800万円以下であることに加え、空き家等として位置付けられる宅地建物であり、具体的な運用は媒介契約の段階で不動産会社と確認することが重要です。
通常の上限と特例上限の違いを理解しておくことで、予算計画や諸費用の見込みをより正確に立てることができます。
| 項目 | 内容 | 確認のポイント |
|---|---|---|
| 支払うタイミング | 売買契約成立後の精算 | 契約時と引渡し時の分割有無 |
| 通常の上限額 | 売買価格×3%+6万円+消費税 | 400万円超の取引に適用 |
| 低廉な空家等特例 | 税抜30万円(税込33万円)上限 | 売買価格800万円以下が対象 |
仲介手数料はなぜ値引きできる?法律とルールを30代向けに整理
まず押さえておきたいのは、宅地建物取引業法や国土交通大臣告示で決められているのは「仲介手数料の上限額のみ」という点です。
売買でも賃貸でも、不動産会社が受け取ることのできる報酬は、国土交通大臣が定めた上限を超えてはならない一方で、「必ず上限まで受け取らなければならない」とはされていません。
このため、実務上は上限額を基準にしつつも、不動産会社ごとに報酬額を自由に設定でき、その範囲内で割引や無料とすることも法律上は可能な仕組みになっています。
30代の不動産購入では、この「上限=固定額ではない」という考え方を理解しておくことが、仲介手数料の節約を検討するうえでの出発点になります。
次に、「適正な仲介手数料」をどう考えるかが重要です。
国土交通省は、媒介契約の締結時に手数料の上限額と実際の金額について、あらかじめ合意しておくことがトラブル防止のうえで重要だとしています。
また、不動産公正取引協議会が定める不動産の表示に関する公正競争規約では、手数料に関する広告表示が、消費者に誤解を与えないよう求められており、「無料」「半額」などの表示には合理的な根拠が必要とされています。
一方で、一定の条件下で仲介手数料を割り引くキャンペーン自体は広く行われており、上限の範囲内であれば、値引きや無料といった販売施策が認められていると整理できます。
ただし、仲介手数料の値引きやキャンペーンが「違法・不当表示」とならないようにするためには、書面での取り決めが欠かせません。
国土交通省は、仲介手数料の額について、媒介契約を結ぶ際に上限額の範囲内で合意し、その内容を契約書に明記しておくことを推奨しています。
また、不動産公正取引協議会の基準でも、広告内容と実際の取引条件が一致していることが求められ、あとから追加で費用を請求するような行為は問題となり得ます。
30代で不動産購入を進めるときは、仲介手数料の金額や割引条件が媒介契約書にどのように記載されているかを必ず確認し、口頭だけの約束にしないことが、自分の資金を守るうえで大切です。
| 項目 | 内容 | 30代へのポイント |
|---|---|---|
| 法律上の位置づけ | 定められるのは上限額のみ | 上限未満なら値引き設定可能 |
| 適正手数料の考え方 | 国の告示と業界ルールを基準 | 割引にも合理的根拠が必要 |
| 契約書で確認すべき点 | 手数料額と割引条件の明記 | 口頭の約束だけにしないこと |
30代が実践しやすい仲介手数料の値引き交渉テクニック
仲介手数料の値引き交渉は、切り出すタイミングによって結果が変わりやすいとされています。
一般的には、物件探しを本格的に始める前や、媒介契約を結ぶ段階で「手数料について相談したい」と伝える方法があります。
一方で、購入したい物件がほぼ決まり、買付証明書の提出が目前になってから交渉すると、時間的な制約から柔軟な検討がしにくくなるおそれがあります。
そのため、早い段階で相談し、双方が無理のない条件を話し合える状況をつくることが、30代の方にとっても取り組みやすい進め方といえます。
交渉を行う前には、仲介手数料の上限額と計算方法を把握しておくことが重要です。
宅地建物取引業法に基づく売買の法定上限は、一般的に「売買代金×3%+6万円」に消費税を加える簡易計算で示されており、計算専用のサイトや計算ツールで上限額を確認できます。
また、売買価格が800万円以下の場合は、2024年の改正により上限額を税込33万円とする特例があるため、自分が検討している価格帯にこの特例が関係するかどうかも確認しておくと安心です。
さらに、仲介手数料だけでなく、登記費用やローン関連費用を含めた諸費用全体の目安を把握し、無理のない購入予算を整理しておくと、交渉の根拠を示しやすくなります。
実際に値引きをお願いするときは、30代のライフプランに触れながら、丁寧な言葉で相談することが大切です。
例えば、「今後の教育費や老後資金も見据えているため、可能な範囲で仲介手数料をご調整いただけないでしょうか」といったように、将来を見据えた家計全体の事情を冷静に伝える方法があります。
もし値引きが難しいと言われた場合でも、「広告費の一部負担の有無」や「物件価格やその他の諸費用の調整」など、別の費用項目で相談できないか検討してもらう方法も考えられます。
このように、仲介手数料だけにこだわり過ぎず、全体の支出バランスを意識しながら交渉する姿勢が、角の立ちにくい進め方につながります。
| 交渉の場面 | 事前に確認したい内容 | 代替提案の一例 |
|---|---|---|
| 媒介契約前の相談 | 手数料上限額と特例有無 | 上限内での減額検討 |
| 買付前の最終確認 | 諸費用総額の内訳 | 他費用項目の調整 |
| 値引き困難と回答時 | 業務内容と負担範囲 | サービス内容の工夫 |
仲介手数料だけに頼らない、30代向け不動産購入の費用節約術
不動産を購入するときは、仲介手数料だけでなく、住宅ローン事務手数料や保証料、登記費用、火災保険料など多くの諸費用が発生します。
一般的に、物件価格の約5〜10%が諸費用の目安とされ、住宅ローン関連費用や登記費用、保険料などが含まれます。
そのため、仲介手数料の値引きだけにこだわるより、諸費用全体を把握してどこを抑えられるか検討することが、30代の家計には有効です。
まずは、金融機関や公的機関が公表している諸費用の内訳例を参考にしながら、全体像を整理しておくと安心です。
次に大切なのは、購入時だけでなく、その後の維持管理も含めた資金計画を立てることです。
住まいには、固定資産税や都市計画税といった税金に加え、修繕費や設備交換費などの維持費が継続的にかかるとされています。
国や金融機関の資料では、住宅取得時の諸費用が総費用の10〜20%程度、購入後も毎年修繕費や税金が必要とされており、長期的な視点で準備することが重要と示されています。
30代であれば、子育てや教育資金とのバランスも踏まえ、無理のない返済額と予備費を確保したうえで予算配分を考えることが望ましいです。
さらに、仲介手数料の値引きだけに注目せず、安心して相談できる担当者や会社を選ぶことも、結果として節約につながります。
初期費用の内訳を丁寧に説明してくれるか、デメリットも含めて率直に伝えてくれるか、といった点は、信頼できる担当者かどうかを判断する重要な手掛かりになります。
説明があいまいなまま契約を進めてしまうと、後から想定外の費用が発生し、結果的に総支出が増えてしまうおそれがあります。
疑問点をすぐに確認でき、費用の比較や見直しも一緒に行ってくれる担当者を選ぶことが、仲介手数料以外の部分も含めた賢い節約につながります。
| 節約の視点 | 確認したい主な費用 | チェックポイント |
|---|---|---|
| 諸費用全体の把握 | ローン手数料・保証料 | 物件価格に対する割合 |
| 長期の資金計画 | 税金・修繕費・保険料 | 毎年の支出見込み |
| 担当者・会社選び | 仲介手数料以外の説明 | 費用内訳の明確さ |
まとめ
不動産購入時の仲介手数料は「上限」が決まっているだけで、実は値引き交渉も可能です。
ただし、安さだけを追いかけると、説明不足やサポート面で不安が残ることもあります。
大切なのは、30代のライフプランに合った資金計画を立てつつ、トータルコストを一緒に整理してくれるパートナーを選ぶことです。
当社では、仲介手数料の仕組みや値引きの可否も含めて、メリット・デメリットを丁寧にご説明します。
「自分の場合はいくらかかるのか」「どこまで交渉できるのか」を知りたい方は、まずはお気軽に「フォーライフ地所」にお問い合わせください。