

今の家を売って新居を買う順序に悩む40代必見!マイホーム購入の買い替えで売り先行か買い先行かを整理する方法
今の家を売ってから新しいマイホームを買うべきか、それとも先に新居を購入してから売却すべきか。
住宅ローン残高を抱えた40代の方にとって、この順序の判断は家計と暮らしの安心を左右する大きなテーマです。
特に子育てや仕事が忙しい時期は、売り先行か買い先行かを迷っているうちに時間だけが過ぎてしまいがちです。
この記事では、40代の住み替えで押さえておきたい基本と、売り先行・買い先行それぞれの特徴やリスク、判断のチェックポイントを整理していきます。
自分たち家族にはどの進め方が安全で現実的なのか、一緒にイメージしながら考えてみませんか。
40代が悩むマイホーム買い替えと順序の基本
国土交通省の住宅市場動向調査では、持家から持家への住み替えが一定数行われており、その中心は子育て世代から中高年層とされています。
また、住宅金融支援機構の調査では、住宅ローン利用者の年齢分布において40代が全体の約4分の1を占めており、多くの世帯でローン残高を抱えたまま暮らしている実態が示されています。
さらに、家計や老後資金への不安、共働き世帯の増加などを背景に、より無理のない返済計画や生活スタイルを求めて住み替えを検討する40代が増えていると読み取れます。
このように、家族構成や働き方、老後資金への意識の変化が、40代のマイホーム買い替えを後押ししているといえます。
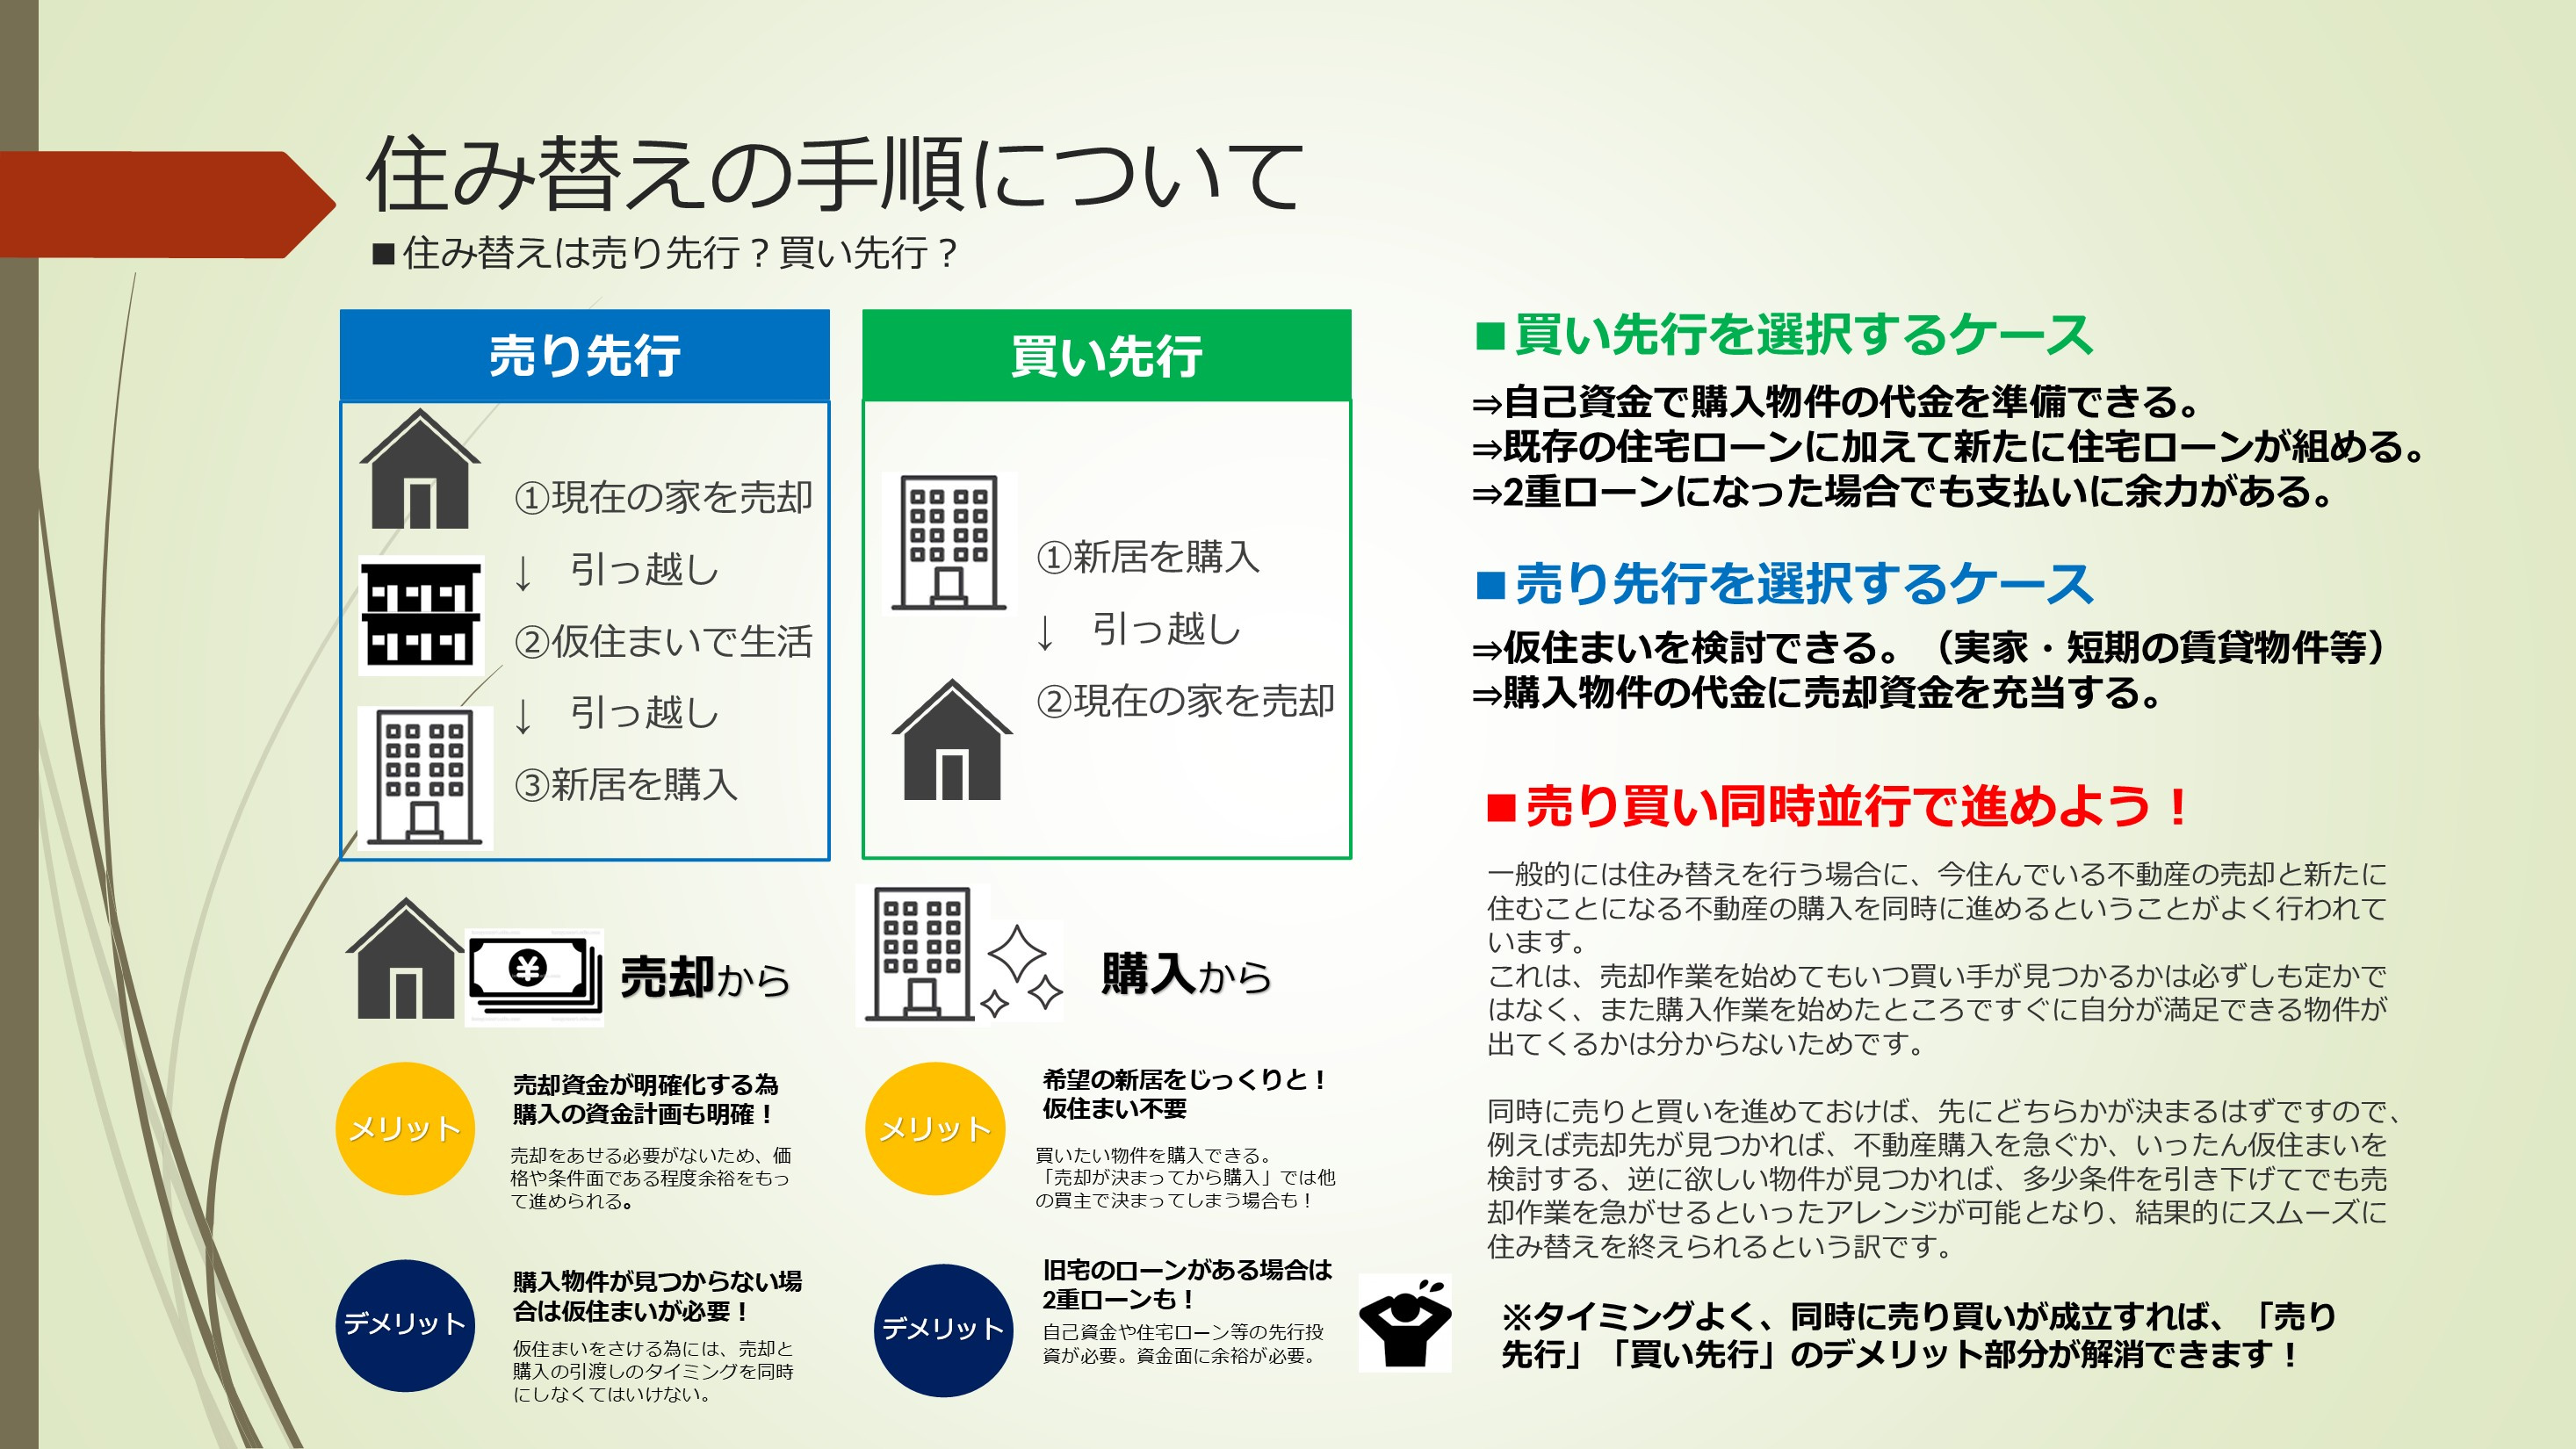
今の家を売って新しくマイホームを購入する際の順序として、代表的なのが「売り先行」と「買い先行」です。
「売り先行」は、現在の自宅を売却してから、その売却代金や住宅ローン残高の精算状況を確認し、新居の購入予算を決めていく進め方を指します。
一方で「買い先行」は、先に新居を購入して入居し、その後に旧居を売却する流れであり、住み替え時の仮住まいを避けやすいという特徴があります。
どちらの順序を選ぶとしても、売却、ローン返済、新居購入、引渡しという一連の流れを全体像として把握しておくことが、安心して手続きを進めるうえで大切です。
ただし、40代でのマイホーム買い替えでは、順序を誤ると資金計画が大きく狂うおそれがあります。
例えば、新居のローンを先に組んだものの旧居の売却が長引いた場合、一時的に2本の住宅ローンを負担する「ダブルローン」となり、家計への負担が急に高まる可能性があります。
また、売却のタイミングや新居への入居時期を十分に検討していないと、引越しのスケジュールが逼迫し、仮住まい費用や一時的な二重生活費が想定以上にかかることもあります。
そのため、資金面とスケジュール面の両方で起こり得るリスクを事前に俯瞰し、自分たちの状況に合った順序を検討することが重要です。
| 項目 | 売り先行の特徴 | 買い先行の特徴 |
|---|---|---|
| 資金計画の立て方 | 売却代金確定後に予算設定 | 先に新居価格を確定 |
| ローン負担 | ダブルローン回避しやすい | 一時的な二重返済の可能性 |
| 引越しスケジュール | 仮住まい前提で柔軟調整 | 仮住まい不要だが売却次第 |
売り先行で今の家を売ってから新居を買うメリット・注意点
売り先行とは、今の家を売却して資金やローン残高を確定させてから、新しい住まいを購入する進め方のことです。
流れとしては、売却活動を行い売買契約と引渡し時期を決め、その後に仮住まいへ一時的に転居し、あらためて新居を探して購入する形が一般的です。
先に売却金額と手元に残る資金が明らかになるため、その範囲で購入予算を組みやすく、資金計画を立てやすい点が特徴です。
このように、現実的な予算を把握したうえで住み替えを進めたい40代の方にとって、検討しやすい方法といえます。
住宅ローン残高が比較的多い40代の場合、売り先行を選ぶと、まず売却代金でどこまでローンを返済できるかを確認しやすくなります。
先に今の家を売却しておくことで、新居と旧居の2つのローンを同時に抱える「ダブルローン」の状況を避けやすくなる点も大きな安心材料です。
また、売却資金の使い道や新居購入に充てる自己資金の割合も整理しやすく、返済負担を無理なく抑えた計画を立てやすくなります。
このように、資金面の安全性を重視したい世帯には、売り先行は検討価値の高い選択肢です。
一方で、売り先行は一定の負担や不便さが生じる可能性もあります。
売却後に新居が決まるまでの間は仮住まいが必要となり、家賃や敷金礼金などの費用に加え、引越しを2回行う費用や手間がかかります。
さらに、仮住まい期間中は通勤や通学経路が一時的に変わることもあり、家族全員の生活リズムへの影響も考えておく必要があります。
そのため、仮住まい先の家賃の上限や通勤通学時間の許容範囲、引越し時期の希望などを事前に整理しておくことが、負担を抑えるうえで重要です。
| 項目 | 売り先行の内容 | 事前に確認したい点 |
|---|---|---|
| 資金計画 | 売却代金でローン精算 | 残債と手取り資金の把握 |
| 仮住まい | 一時的な賃貸入居 | 家賃総額と契約条件 |
| 生活環境 | 通勤通学経路の変化 | 移動時間と負担の許容度 |
買い先行で先に新居を購入する場合の判断軸
買い先行は、新居を先に購入してから今の家を売却する流れで、一般的には「新居購入→入居→旧居売却」という順序になります。
先に住み替え先を確保できるため、間取りや立地、生活環境などの希望条件を妥協しにくいことが大きな特徴です。
また、引越し回数が増えにくく、子どもの学校や通勤先への影響をできるだけ抑えながら計画を立てやすい面もあります。
一方で、旧居の売却が完了するまでの資金負担がどうなるかを、事前に具体的に把握しておくことが欠かせません。
買い先行が検討しやすいのは、まず十分な自己資金を確保できている世帯です。
国土交通省の住宅市場動向調査でも、持家の買い替えでは頭金に自己資金を充てる世帯が多く、貯蓄余力が計画の柔軟性につながりやすい傾向があります。
加えて、旧居のローン返済に加えて新居の返済や家賃相当額を一時的に負担しても、数か月から約1年程度は家計が持ちこたえられるかどうかを点検することが重要です。
現在の収入やボーナス、学費や老後資金の積立状況も含めて、無理のない範囲かどうかを冷静に確認することが求められます。
買い先行では、旧居の住宅ローンを残したまま新居のローンを組む「ダブルローン」や、売却代金を受け取る前に一時的な資金を借りる「つなぎ融資」、一定期間内の売却を条件に融資を受ける「売却条件付き住宅ローン」など、金融面の仕組みを理解しておく必要があります。
独立行政法人住宅金融支援機構の資料でも、借入額が大きい世帯ほど、返済負担率や金利上昇への備えを慎重に検討することの重要性が示されています。
旧居の売却が長引いた場合、数か月ごとに家計の収支がどう変化するかを、固定資産税や管理費なども含めて試算しておくと安心です。
そのうえで、生活費をどこまで抑えられるか、貯蓄の取り崩しはどの程度まで許容できるかを、家族で共有しておくことが大切です。
| 項目 | 確認内容 | 目安の考え方 |
|---|---|---|
| 自己資金 | 頭金や諸費用の余力 | 半年分以上の生活費確保 |
| 返済負担 | 一時的なダブルローン | 返済負担率の上限把握 |
| 売却期間 | 売却長期化の想定 | 最長1年程度で試算 |
40代の自分に合う「売り先行・買い先行」を選ぶチェックポイント
まずは、現在の住宅ローン残高と今の家のおおよその売却見込み価格を整理することが大切です。
そこに、手元の貯蓄額や、毎月どの程度まで返済に充てられるかという上限額を加えて確認すると、無理のない資金計画が見えやすくなります。
これらを一覧にして、「売り先行なら安全に返済を続けられるか」「買い先行でも一時的な負担に耐えられるか」を比較してみると、自分にとってどちらの順序が現実的か判断しやすくなります。
数字を具体的に書き出すことで、感覚ではなく根拠のある判断につながります。
次に、40代ならではのライフイベントを踏まえた検討が欠かせません。
子どもの進学時期や通学経路の変化、将来的な転勤の可能性、親の介護が本格化する見込みなどを整理し、引越し時期をどこまで動かせるかを考えておくことが重要です。
そのうえで、一時的な仮住まいを受け入れられるのか、それとも環境をできるだけ変えずに買い替えたいのかによって、「売り先行」「買い先行」の向き不向きが分かれてきます。
生活への影響を具体的に想像しながら、家族とも時間をかけて話し合うことが安心につながります。
そして、自分だけでは判断が難しいと感じたら、早めに専門家へ資金計画とスケジュールの相談を行うことも有効です。
その際には、住宅ローンの残高が分かる書類、現在の収入と支出の状況、今の家の概要やリフォーム履歴などを事前にまとめておくと、より具体的な助言を受けやすくなります。
また、希望する引越し時期や、学区や通勤時間などどうしても譲れない条件も整理して伝えることで、「売り先行」「買い先行」それぞれの現実的な進め方を一緒に検討しやすくなります。
客観的な視点を取り入れることで、思い込みによる無理な計画を避ける助けになります。
| 確認したい項目 | 売り先行に向く状態 | 買い先行に向く状態 |
|---|---|---|
| 住宅ローン残高 | 残高が高く慎重に返済管理 | 残高に余裕があり負担許容 |
| 手元資金と貯蓄 | 仮住まい費用を確保 | 一時的な二重支払いを許容 |
| 引越し時期の柔軟性 | 仮住まいも選択肢に含む | 環境を変えずに継続居住 |
まとめ
40代で今の家を売って新居を買う場合、「売り先行」「買い先行」の順序を間違えると、資金不足やダブルローンなど大きな負担につながります。
まずは住宅ローン残高、今の家の売却見込み価格、手元資金、毎月返済可能額を整理し、自分たちにとって安全な進め方を把握することが大切です。
当社では、売却と購入のスケジュール調整から資金計画のシミュレーションまで、ご家族の状況に合わせた買い替えプランをご提案します。
「うちの場合はどう進めるのが安全か」を知りたい方は、まずはお気軽に「フォーライフ地所」へご相談ください。